반응형

오늘은 이번 주(10월 28~30일) 발표된 FOMC와 삼성전자·빅테크 실적이 어땠는지, 이를 통해 무엇을 확인할 수 있는지를 보고자 합니다.

결과적으로는, 아래 여섯 가지로 추려질 것 같습니다.

  1. 연준은 금리를 동결했지만, 위원 2명은 인상을 원했습니다.
  2. 삼성전자 영업이익 107조 원의 99%는 반도체에서 나왔습니다.
  3. 빅테크는 클라우드 성장은 빨라졌는데 잉여현금흐름은 엇갈렸습니다.
  4. 시장이 보는 기준이 '투자 규모'에서 '투자 대비 현금'으로 옮겨간 것으로 보입니다.
  5. 코스피는 이틀 만에 6,000선 아래로 내려왔습니다.
  6. 이어질 변수는 12월 FOMC와 빅테크의 내년 설비투자입니다.

다만 해석 중 일부는 제 판단이고, 회사 전망은 회사의 주장이라는 점을 구분해서 적었습니다. 특정 종목의 매수·매도를 권하는 글이 아니라는 점도 미리 말씀드립니다.

1. 이번 주에는 무슨 일이 있었을까요

연준 금리 결정, 반도체와 빅테크 실적, 물가 지표가 한꺼번에 몰린 한 주였습니다. 날짜별로 먼저 정리하면 아래와 같습니다.

날짜 주요 일정·결과
10/28(수) FOMC 금리 동결, SK하이닉스 실적(코스피 6,012.44), MS·알파벳 실적
10/29(목) 삼성전자 확정 실적, 미국 9월 PCE 물가, 아마존 실적
10/30(금) 코스피 -3.48%, 미국 나스닥 -2.86%

자료: 아래 각 소제목의 출처 참고 (미국 기업 실적은 현지 날짜 기준)

2. 연준은 동결했지만, 인상 목소리가 나왔습니다

연방공개시장위원회는 28일 기준금리 목표 범위를 3.75~4.00%로 유지했습니다. 표결은 10대 2였습니다. 리사 쿡과 베스 해맥 위원이 0.25%p 인상을 선호해 반대표를 던졌습니다.[1]

성명은 경제활동이 "강한 속도"로 확대되고 있고, 물가는 "여전히 높은 수준"이라고 평가했습니다.[1] 바로 다음 날 나온 9월 PCE 물가는 이 평가를 뒷받침하는 숫자였습니다.[2]

9월 PCE 물가 상승률
전월 대비 +0.5%
전년 동월 대비 +3.6%
근원(식품·에너지 제외), 전년 동월 대비 +3.1%

자료: 미국 경제분석국(BEA), 2026년 9월 개인소득·지출 (2026-10-29 발표)[2]

여기서 읽을 점은 금리에 대한 시선이 '언제 내리나'에서 '더 올리나'로 옮겨간 것으로 보인다는 것입니다. 표결에 참여한 위원 12명 중 2명이 동결로는 부족하다고 본 셈이니까요. 금리가 높은 상태가 길어지면 빚을 내서 하는 투자의 부담도 커질 수 있는데, 이 점은 뒤에서 볼 빅테크 이야기와 이어집니다.

3. 삼성전자 영업이익 107조, 99%는 반도체였습니다

삼성전자는 29일 3분기 매출 195조 2,532억 원, 영업이익 107조 4,405억 원(영업이익률 약 55%)을 확정 발표했습니다. 전년 같은 분기보다 영업이익이 783% 늘었습니다.[3]

부문 매출 영업이익
DS(반도체) 147.1조 106.5조
DX(스마트폰·가전) 52.1조 -0.8조
삼성디스플레이 8.0조 1.1조
하만 4.3조 0.6조

자료: 한국경제 보도(삼성전자 3분기 확정 실적, 단위: 원)[3]

전체 영업이익 107.4조 원 가운데 반도체가 106.5조 원이니, 이익의 약 99%(수치 기반 추정치)가 반도체에서 나왔습니다. 스마트폰·가전 쪽은 두 분기 연속 적자입니다. 기사는 주요 환율 하락이 전분기 대비 전사 영업이익에 약 10조 원의 부정적 영향을 줬다고도 전했습니다.[3]

3분기 현금배당은 보통주·우선주 모두 주당 4,601원, 총 30조 원입니다. 올해 주주환원은 90조~110조 원으로 계획돼 있고, 아직 정해지지 않은 잔여 재원 55조~75조 원의 실행 방안은 2027년 1월 말 이사회에서 확정될 예정입니다.[3]

읽을 점은 이익이 한 사업에 크게 쏠려 있다는 것입니다. 앞선 SK하이닉스 글에서 본 영업이익 83.3조 원[4]까지 더하면 두 회사의 영업이익만 약 190조 원(수치 기반 추정치)입니다. 한국 증시의 이익이 반도체 두 회사 실적과 그만큼 가깝게 묶여 있다는 뜻으로 보입니다.

4. 빅테크는 성장과 현금이 엇갈렸습니다

MS, 알파벳, 아마존은 모두 클라우드 성장이 빨라졌습니다. 마이크로소프트의 애저(Azure)는 48%, 구글 클라우드는 103%, 아마존의 AWS는 39% 늘었습니다.[5][6][7] 문제는 그 성장을 위해 쓴 돈과 남은 현금이었습니다.

회사 클라우드 성장 분기 설비투자 잉여현금흐름
마이크로소프트 Azure +48% 452억 달러 +186.3억 달러(-27%)
알파벳 구글 클라우드 +103% 513.6억 달러 -90.7억 달러
아마존 AWS +39% 772.6억 달러 -423.6억 달러(12개월)

자료: 각 사 실적 발표(알파벳·아마존 SEC 8-K, MS는 CNBC 보도). 설비투자 정의가 회사마다 달라(MS는 금융리스 포함) 합산하지 않았고, 아마존의 잉여현금흐름은 분기가 아니라 최근 12개월 기준[5][6][7]

알파벳은 3분기 매출이 25% 늘어 1,276억 달러, 영업이익은 30% 늘어 406억 달러였습니다. 그런데 영업활동으로 번 현금(423억 달러)보다 설비투자(514억 달러)가 커서 분기 잉여현금흐름이 -90.7억 달러가 됐습니다.[5] 최근 12개월로 보면 +197.5억 달러라 장기 흐름이 적자인 것은 아니지만,[5] 경영진이 내년(2027년) 지출이 크게 늘 것이라고 시사한 점이 부담으로 작용한 것으로 보도됐습니다.[8] 알파벳 순이익이 줄어든 데에는 주식 평가손실(-86.6억 달러)도 영향을 줬는데, 이건 본업과는 구분해서 봐야 합니다.[5]

아마존은 매출 2,019억 달러(+12%), 영업이익 281억 달러로 영업이익률 13.9%를 기록했습니다.[6] 하지만 최근 12개월 잉여현금흐름은 -423.6억 달러로, 1년 전(+148억 달러)에서 적자로 돌아섰습니다. 올해 설비투자 전망은 약 2,200억 달러입니다.[6]

마이크로소프트는 설비투자가 시장 예상(약 507억 달러)보다 적은 452억 달러였고, 일부 외부 공급업체의 용량 인도가 늦어졌다는 설명이 나왔습니다. 잉여현금흐름은 186.3억 달러로 줄었지만 흑자를 유지했고, 재무책임자는 "수요가 공급을 웃돈다"고 말했습니다.[7]

5. 시장이 보는 기준이 바뀐 것으로 보입니다

같은 클라우드 성장이었는데 주가 반응은 갈렸습니다. 알파벳은 장 마감 후 시간외 거래에서 약 10% 내렸고,[9] 마이크로소프트는 시간외에서 약 4% 올랐습니다.[7] 알파벳은 현금흐름이 마이너스였고, 마이크로소프트는 흑자를 유지하겠다고 했다는 차이가 있었습니다.

삼성증권 조아인 연구원은 투자자들이 AI 투자 규모 자체보다 투자 대비 수익성과 현금흐름이 좋아지는지에 주목하기 시작했다고 진단했습니다. 또 빅테크의 현금흐름이 AI 설비투자 속도를 뒷받침하지 못하면 투자 속도가 둔화하고, 국내 반도체 기업의 중장기 수요 전망에도 부정적일 수 있다고 봤습니다.[10]

여기서 읽을 점은 두 가지입니다. 첫째, 성장률만으로는 부족해졌습니다. 클라우드가 두 배로 커져도 그 돈을 어떻게 마련하느냐가 같이 평가받고 있는 것으로 보입니다. 둘째, 빅테크의 설비투자는 반도체 회사의 매출이 됩니다. 삼성전자와 SK하이닉스의 사상 최대 이익이 빅테크의 투자 지속 여부와 같은 사슬에 있다는 점에서, 두 이야기는 분리해서 보기 어렵습니다.

6. 코스피는 이틀 만에 6,000선 아래로 내려왔습니다

코스피는 28일 SK하이닉스 실적에 6.63% 오른 6,012.44로 마감하며 6,000선을 되찾았습니다.[11] 그런데 29일 5,937.66으로 내려왔고, 30일에는 206.92포인트(3.48%) 급락한 5,730.74로 마감했습니다.[10]

날짜 코스피 종가 비고
10/28 6,012.44 +6.63%
10/29 5,937.66 -74.78포인트
10/30 5,730.74 -3.48%

자료: 한국일보(10/28), 파이낸셜뉴스(10/30). 10/29 종가는 10/30 보도의 전일 대비 하락폭에서 거꾸로 계산[10][11]

28일 대비 이틀간 약 4.7%(수치 기반 추정치) 내렸습니다. 30일에는 오전 10시 4분에 매도 사이드카(급락 시 프로그램 매도를 잠시 멈추는 장치)가 발동됐고, 장중 5,599.42까지 밀렸습니다. 파이낸셜뉴스 집계로 외국인이 코스피에서 1조 8,255억 원을 순매도했고(다른 매체는 1조 6천억 원대로 집계), 개인(8,713억 원)과 기관(7,168억 원)이 순매수했습니다. 삼성전자는 약 3%, SK하이닉스는 약 7% 내렸습니다.[10]

같은 날 미국에서는 나스닥이 2.86% 내렸고(25,437), 10월 한 달로는 약 5% 내려 2025년 3월 이후 가장 나쁜 달로 기록됐습니다.[12] 파이낸셜뉴스는 알파벳의 매출 부진과 잉여현금흐름 적자, 아마존의 AI 투자 확대에 따른 현금흐름 악화 우려가 부각됐다고 전했습니다.[10]

정리하면 이틀 전에는 SK하이닉스 실적이 'AI 투자가 이익으로 이어진다'는 기대를 키웠고, 이번에는 같은 AI 투자의 '현금 부담' 쪽이 부각된 것으로 보입니다. 한 사건을 두 방향에서 본 모습이지만, 하락 원인을 하나로 단정할 수는 없습니다. 금리 우려와 외국인 매도도 함께 작용했을 것 같습니다.

7. 앞으로 확인할 것

먼저 연준입니다. 이번에 인상을 원한 위원이 2명이었던 만큼, 12월 회의에서 동결이 이어질지가 관심입니다. 물가 지표가 3% 안팎에서 쉽게 내려오지 않는 점도 변수입니다.[1][2]

다음은 빅테크의 설비투자입니다. 알파벳은 내년 지출이 크게 늘 것으로 시사했고,[8] 아마존은 올해 약 2,200억 달러를 전망했습니다.[6] 이 돈이 현금흐름으로 감당되는지가 반도체 업체의 수요 전망으로도 이어질 수 있습니다.

마지막으로 삼성전자의 잔여 주주환원 결정(2027년 1월 말 이사회 예정)입니다.[3] 사상 최대 이익이 어떤 방식으로 환원될지 확인할 수 있을 것 같습니다.

그럼 정리해보겠습니다.

이번 주는 연준이 동결하면서도 인상 쪽 목소리를 냈고, 삼성전자와 SK하이닉스는 사상 최대 이익을 냈으며, 빅테크는 클라우드는 빨라졌지만 현금흐름은 엇갈렸습니다. 이 가운데 시장은 투자 규모보다 투자 대비 현금을 보기 시작한 것으로 보이고, 코스피는 이틀 만에 6,000선 아래로 내려왔습니다.

다만 원인을 하나로 단정하기는 어렵고, 12월 FOMC와 빅테크의 내년 투자 계획에 따라 분위기가 달라질 수 있을 것 같습니다. 관련 소식은 계속 정리해서 브리핑 드리겠습니다.

그럼 모두 성투하세요!

참고자료

  1. 미국 연방준비제도(Fed), "Federal Reserve issues FOMC statement" (2026-10-28) — 원문 보기
  2. 미국 경제분석국(BEA), "Personal Income and Outlays, September 2026" (2026-10-29) — 원문 보기
  3. 한국경제, "반도체로만 100조 넘게 벌었다…삼성전자, 3분기 또 역대 최대" (2026-10-29) — 원문 보기
  4. SK하이닉스, "2026년 3분기 경영실적 발표" (2026-10-28) — 원문 보기
  5. 미국 증권거래위원회(SEC), Alphabet Inc. Form 8-K 첨부 99.1 "2026년 3분기 실적 발표문" (2026-10-28) — 원문 보기
  6. 미국 증권거래위원회(SEC), Amazon.com Form 8-K 첨부 99.1 "2026년 3분기 실적 발표문" (2026-10-29) — 원문 보기
  7. CNBC, "Microsoft stock jumps 4% as cloud growth drives earnings and revenue beat" (2026-10-28) — 원문 보기
  8. 24/7 Wall St., "Alphabet Failed Wall Street's New AI Test. Amazon Takes It Tonight." (2026-10-29) — 원문 보기
  9. CNBC, "AI buildout hits snag as Google and Microsoft put off raising capex forecasts" (2026-10-29) — 원문 보기
  10. 파이낸셜뉴스, "코스피, 美 AI 우려에 3.48% 급락…삼성전자 3%·SK하이닉스 7%↓[마감시황]" (2026-10-30) — 원문 보기
  11. 한국일보, "SK하이닉스 '역대급 실적'에 화답한 증시… 코스피, 6000 탈환" (2026-10-28) — 원문 보기
  12. 야후 파이낸스, "Stock market today: Nasdaq, Dow, S&P 500 clobbered as October closes with brutal sell-off" (2026-10-30) — 원문 보기
반응형
반응형

오늘은 28일 SK하이닉스의 3분기 실적이 어땠는지, 이를 통해 무엇을 확인할 수 있는지를 보고자 합니다.

결과적으로는, 아래 일곱 가지로 추려질 것 같습니다.

  1. 매출이 반년 만에 두 배가 되며 규모가 달라졌습니다.
  2. 늘어난 매출의 약 90%가 영업이익으로 남았습니다.
  3. 순이익 -58%는 본업이 아니라 평가손익과 환율 때문으로 보입니다.
  4. 번 돈의 쓰임새는 헤드라인 숫자보다 구성을 봐야 합니다.
  5. 이 실적의 뒤편에는 AI 투자비가 있는 것으로 보입니다.
  6. 이익은 늘었지만 코스피는 6월 고점보다 한참 아래입니다.
  7. 이어질 변수도 함께 봐야 합니다.

다만 해석 중 일부는 제 판단이고, 회사 전망은 회사의 주장이라는 점을 구분해서 적었습니다. 특정 종목의 매수·매도를 권하는 글이 아니라는 점도 미리 말씀드립니다.

1. 매출이 반년 만에 두 배가 됐습니다

SK하이닉스는 28일 3분기 매출 104조 6,155억 원, 영업이익 83조 3,338억 원(영업이익률 80%)을 발표했습니다. 분기 매출이 100조 원을 넘은 것은 처음입니다.[1]

분기 매출 영업이익 영업이익률
2025년 3분기 24.4조 11.4조 47%
2026년 1분기 52.6조 37.6조 72%
2026년 2분기 79.3조 60.5조 76%
2026년 3분기 104.6조 83.3조 80%

자료: SK하이닉스 경영실적 발표(K-IFRS, 외부 감사인 검토 완료 전 자료, 단위: 원)[1][2]

1분기 52.6조 원에서 3분기 104.6조 원까지, 반년 만에 약 2배입니다. 눈여겨볼 점은 3분기 영업이익(83.3조 원)이 1년 전 같은 분기 매출(24.4조 원)의 약 3.4배(수치 기반 추정치)라는 것입니다. 이익 하나가 1년 전 회사 전체 매출을 훌쩍 넘어섰다는 뜻이라, 규모의 단계가 달라졌다고 볼 수 있습니다.

2. 늘어난 매출의 약 90%가 이익으로 남았습니다

3분기 매출은 전분기보다 25.3조 원 늘었는데, 영업이익은 22.8조 원 늘었습니다. 매출이 100원 늘 때 영업이익이 약 90원(수치 기반 추정치) 늘었다는 뜻입니다.[1][2]

비교 매출 증가분 영업이익 증가분 이익 비율
1분기→2분기 +26.7조 +22.9조 약 86%
2분기→3분기 +25.3조 +22.8조 약 90%
전년 동기 대비 +80.2조 +72.0조 약 90%

자료: SK하이닉스 경영실적 발표 (이익 비율=영업이익 증가분÷매출 증가분)[1][2]

보통은 매출이 늘면 원가와 비용도 같이 늘어서 이익이 그만큼 따라오지 못합니다. 그런데 이번에는 늘어난 매출이 거의 그대로 이익으로 남았습니다. 회사는 HBM4 출하가 본격화되고 서버용 DDR5 판매가 크게 늘어난 것을 실적의 동력으로 설명했습니다.[1] 이 숫자만으로 이유를 확정할 수는 없지만, 단순히 많이 판 것보다 이익이 큰 제품의 비중이 커진 영향이 있는 것으로 보입니다.

반대로 보면, 이런 구조는 제품 가격이나 구성이 나빠질 때 이익도 비슷한 속도로 줄어들 수 있다는 뜻이기도 합니다. 이익률이 높을 때일수록 이 점을 같이 봐야 한다는 생각입니다.

3. 순이익 -58%의 함정

제목의 의문을 풀어보겠습니다. 영업이익은 전분기보다 38% 늘었는데, 순이익은 39조 7,756억 원으로 전분기(93조 9,226억 원)보다 58% 줄었습니다.[1][2][3] 본업은 좋아졌는데 순이익은 반토막이 난 셈입니다.

분기 영업이익 순이익
2026년 1분기 37.6조 40.3조
2026년 2분기 60.5조 93.9조
2026년 3분기 83.3조 39.8조

자료: SK하이닉스 경영실적 발표 (K-IFRS, 단위: 원)[1][2]

원인은 영업 바깥에 있습니다. 2분기에는 키옥시아 관련 지분 매각이익과 남은 지분의 평가이익 등으로 투자손익이 약 63조 2,700억 원 잡혀서 순이익이 영업이익(60.5조 원)보다 컸습니다. 3분기에는 이 효과가 빠지고, 오히려 영업외손익이 32조 6,250억 원 적자였습니다.[3]

2026년 3분기 항목 금액
영업이익 +83.3조
영업외손익 -32.6조
└ 외환 관련 손실 -11.6조
└ 투자자산 평가손실 -22.9조
법인세 비용 -10.9조
순이익 39.8조

자료: 뉴스웨이 (영업외손익 세부 항목은 기사 보도 기준, 반올림 차이가 있을 수 있음)[3]

다만 기사는 평가손실 전체가 키옥시아 때문이라고 단정할 수는 없다고 밝히고 있어서, 이 글에서도 원인을 하나로 못 박지는 않겠습니다.[3] 전년 동기와 비교하면 순이익은 약 3.2배(+216%)로 여전히 크게 늘어난 상태입니다.[1]

여기서 읽을 점은 분명합니다. 순이익은 투자자산 평가와 환율 같은 영업 바깥 요인으로 크게 출렁일 수 있어서, 본업의 힘은 영업이익으로 확인하는 편이 낫다는 것입니다. 앞선 앤트로픽 글에서 807억 달러 순손실의 대부분이 회계상 평가손이었던 것과 같은 구조입니다. 이번에는 평가가 이익 쪽(2분기)과 손실 쪽(3분기)으로 번갈아 작용했습니다.

4. 번 돈의 쓰임새는 헤드라인보다 구성을 봐야 합니다

3분기 말 현금성 자산은 114.5조 원으로 전분기 말보다 26.5조 원 늘었고, 차입금은 15.8조 원이라 순현금은 98.7조 원입니다.[1] 번 돈이 꽤 쌓이고 있다는 뜻입니다.

회사는 올해 주주환원 목표로 총 약 100조 원(현금배당 30조 원 이상, 자사주 매입·소각 60조 원 이상)을 제시했고, 3분기 이사회에서 현금배당 14조 원과 자사주 매입 20조 원을 결의했습니다.[1] 헤드라인만 보면 환원이 엄청나 보이지만, 안을 열어보면 구성이 다릅니다.

항목 구성
3분기 배당 (14조 원) 주당 2만 원
주당 2만 원의 내역 실적 기반 1만 원 + 키옥시아 투자 성과 특별배당 1만 원
자사주 매입 (20조 원) 소각 약 10조 원 + 임직원 보상용 약 10조 원

자료: SK하이닉스 3분기 경영실적 발표. 임직원 보상용 몫은 주주환원 규모에 포함되지 않는다고 회사가 밝힘[1]

읽을 점은 두 가지입니다. 첫째, '자사주 20조 원'이 전부 주주환원은 아니라는 것입니다. 절반 정도는 임직원 보상용이라고 회사가 직접 구분했습니다. 둘째, 주당 배당의 절반은 키옥시아 투자 성과에서 나온 특별배당입니다. 회사 원칙이 "배당은 영업실적 기반, 큰 투자수익이 생기면 특별배당 추가"인 만큼,[1] 이 특별배당이 매 분기 반복될지는 투자 성과에 달려 있어 보입니다.

한편 번 돈은 투자로도 갑니다. 회사는 2027년 용인 1기 팹이 본격 가동되면서 투자 규모가 올해보다 크게 늘 전망이라고 밝혔고, 수요와 수익성을 보며 규모와 시기를 조절하겠다고 했습니다.[1]

5. 이 실적의 뒤편에는 AI 투자비가 있습니다

회사는 14개 주요 고객과 장기공급계약을 맺었고, 2027~2028년 생산능력의 50% 이상 물량을 확보했으며, 2030년까지 메모리 수요가 공급을 웃도는 상태가 이어질 것으로 내다봤습니다.[1] 컨퍼런스콜에서는 4분기에 HBM4가 전체 HBM의 출하량과 매출 비중에서 HBM3E를 넘어설 것이고, 내년 물량과 가격 협의도 마무리했다고 밝혔습니다.[4] 모두 회사의 전망과 주장이라는 점은 구분해서 보셔야 합니다.

앞선 글들과 연결해서 보면 흥미롭습니다. 지난 코스피 글에서 다룬 메타는 올해 설비투자 전망을 1,350억~1,450억 달러로 제시했고,[5] 앤트로픽은 서류에서 스페이스X의 AI 계열사와 2029년까지 최대 1,205억 달러의 컴퓨팅 약정을 맺었다고 밝혔습니다.[6] 이런 AI 기업들이 쓰는 돈이 결국 AI 반도체와 메모리 회사의 매출과 이익으로 이어지는 구조로 보입니다.

즉 "AI 투자비를 감당할 수 있을까"라는 우려와, "그 투자비를 매출로 받는 회사의 사상 최대 실적"은 같은 사건을 양쪽에서 본 모습일 수 있습니다. 다만 이건 제 해석이고, 고객별 공급 물량과 가격은 공개되지 않아 확인할 수는 없습니다.

6. 이익은 늘었는데 코스피는 6월 고점보다 한참 아래입니다

28일 코스피는 6.63%(374.1포인트) 오른 6,012.44에 마감하며 10거래일 만에 6,000선을 되찾았습니다. 이틀 연속 매수 사이드카(급등 시 프로그램 매수를 잠시 멈추는 장치)가 발동됐습니다.[7] 이틀 전 7개월 만의 최저였던 5,469.47[8]과 비교하면 약 9.9% 오른 셈입니다.

날짜 코스피 종가 비고
6/22 9,114.55 사상 최고
10/12 6,384.24 고점 대비 -29.96%
10/26 5,469.47 7개월 만의 최저
10/27 5,638.34 +3.09%
10/28 6,012.44 +6.63%

자료: 뉴데일리(6/22·10/12), 아시아투데이(10/26), 머니투데이(10/27), 한국일보(10/28)[7][8][9][10]

그런데 사상 최고치 9,114.55와 비교하면 아직 약 34%(수치 기반 추정치) 낮습니다. 6월 22일부터 10월 12일까지 코스피 시가총액이 약 2,182조 원 줄었는데, 이 중 약 69%(약 1,510조 원)가 삼성전자와 SK하이닉스에서 나왔습니다. 두 종목의 코스피 시가총액 비중도 55.67%에서 50.06%로 낮아졌습니다.[10]

여기서 읽을 점은 두 가지입니다. 첫째, 같은 기간 SK하이닉스의 영업이익은 2분기 60.5조 원에서 3분기 83.3조 원으로 늘었는데도 시장 가치는 줄었습니다.[1][2][10] 시장이 당장의 이익보다 "이 이익이 이어질까"를 가격에 반영하고 있다는 해석이 가능합니다. 앞선 글들에서 다룬 AI 투자 과열 우려와 이어지는 대목입니다. 둘째, 코스피 시가총액의 절반이 두 종목에 몰려 있어서, 이 두 회사의 실적 하나가 지수 전체를 크게 움직였습니다. 28일 지수 상승에도 두 종목의 큰 폭 상승이 상당 부분 작용한 것으로 보입니다.

수급을 보면 한국일보 집계로 외국인이 약 8,158억 원, 기관이 약 9,608억 원을 순매수했고, 개인은 약 1조 8,016억 원을 순매도했습니다.[7] 증권가는 호실적과 장기공급계약 확대가 메모리 수요 전망을 뒷받침한다고 봤고, 삼성전기의 호실적과 브로드컴의 대규모 AI 반도체 계약도 AI 투자 수익성 우려를 덜어줬다고 평가했습니다.[7]

7. 이어질 변수도 함께 봐야 합니다

먼저 회사의 4분기 전망(HBM4 비중 확대, 청주 M15X 생산능력을 연말까지 최대로)이 실제로 이어질지입니다.[1][4] 2번에서 본 것처럼 이익이 제품 구성과 가격에 민감한 구조라서, 이 부분이 이익률을 좌우할 것으로 보입니다.

다음은 비용과 환율입니다. 내년 용인 1기 투자가 커지는 점,[1] 그리고 이번 분기에 원·달러 환율 하락이 외환 관련 손실 11.6조 원으로 잡혔다는 점은 영업 바깥에서 이익을 깎을 수 있는 요인입니다.[3]

비교 대상도 곧 나옵니다. 삼성전자는 이미 10월 8일 3분기 잠정 매출 195조 원, 영업이익 107.4조 원(영업이익률 55.1%)을 공시했고,[11] 상세 실적은 29일 공개될 예정입니다.[8] 다만 삼성전자는 스마트폰·가전 등 세트 사업이 함께 들어 있어, 메모리 중심인 SK하이닉스의 영업이익률 80%와 직접 비교하기는 어렵다는 점을 감안해야 합니다.[11]

이번 주 일정도 겹쳐 있습니다. 미국 FOMC 금리 결정(28일), 마이크로소프트·알파벳(28일)과 아마존(29일) 실적이 줄줄이 이어집니다.[12][13] 5번에서 본 AI 투자비 연결 고리가 이어지는지, 이들 기업의 설비투자 계획에서 확인할 수 있을 것 같습니다.

그럼 정리해보겠습니다.

SK하이닉스의 3분기 실적은 매출 100조 원, 영업이익률 80%라는 규모가 먼저 눈에 띄지만, 숫자 안을 보면 읽을 것이 더 많았습니다. 늘어난 매출의 약 90%가 이익으로 남았고, 순이익 -58%는 평가손익과 환율 때문이었으며, 주주환원 20조 원에는 임직원 보상이 절반 섞여 있었습니다. 그리고 이 실적은 AI 기업들의 투자비와 맞닿아 있는 것으로 보입니다.

다만 이익이 늘어도 코스피가 6월 고점보다 한참 아래에 있다는 점, 이번 주 발표될 FOMC와 빅테크·삼성전자 실적에 따라 분위기가 달라질 수 있다는 점은 열어두고 지켜봐야 할 것 같습니다. 관련 소식은 계속 정리해서 브리핑 드리겠습니다.

그럼 모두 성투하세요!

참고자료

  1. SK하이닉스, "2026년 3분기 경영실적 발표" (2026-10-28) — 원문 보기
  2. SK하이닉스, "2026년 2분기 경영실적 발표" (2026년 7월) — 원문 보기
  3. 뉴스웨이, "SK하이닉스, 순이익 58% 급감···환차손·2분기 투자이익 기저효과" (2026-10-28) — 원문 보기
  4. 데일리안, "[컨콜] SK하이닉스 "4분기 HBM4 매출·출하량, HBM3E 넘어설 것"" (2026-10-28) — 원문 보기
  5. 미국 증권거래위원회(SEC), Meta Platforms Form 8-K 첨부 99.1 "3분기 2026 실적 발표문" (2026-10-21) — 원문 보기
  6. 미국 증권거래위원회(SEC), Anthropic, PBC Form S-1 등록신청서 (2026-10-26) — 원문 보기
  7. 한국일보, "SK하이닉스 '역대급 실적'에 화답한 증시… 코스피, 6000 탈환" (2026-10-28) — 원문 보기
  8. 아시아투데이, "외국인 7000억 매도에 코스피 5469선…7개월 만에 최저" (2026-10-26) — 원문 보기
  9. 머니투데이, "'앤트로픽 훈풍' 코스피 5600 탈환…내일 SK하이닉스 실적 고비" (2026-10-27) — 원문 보기
  10. 뉴데일리, "2182조 사라진 코스피, 69%는 '반도체 투톱'…SK하이닉스만 908조" (2026-10-13) — 원문 보기
  11. 뉴시스, "삼성전자, 올 3분기 영업이익률 55% 신기록…반도체 부문은 70% 돌파할 듯" (2026-10-08) — 원문 보기
  12. 미국 연방준비제도(Fed), "FOMC Meeting Calendars and Information" (2026-10-28 확인) — 원문 보기
  13. 뉴스핌, "[뉴욕 주간 프리뷰] 코어위브발 신용 불안 속 하이퍼스케일러 결산 개시...메타 주시" (2026-10-19) — 원문 보기
반응형
반응형

오늘은 26일(미국 현지 시간) 공개된 앤트로픽의 상장 신청서(S-1)에 담긴 숫자들을 하나씩 짚어보고자 합니다.

결과적으로는, 1. 매출이 반년 만에 지난해 한 해의 3.6배로 불어났고 2. 807억 달러라는 순손실은 대부분 회계상 평가손으로 보이며 3. 영업은 2분기에 흑자로 돌아섰지만 컴퓨팅 약정이라는 큰 부담이 남아 있다, 이렇게 세 갈래로 추려질 것 같습니다.

다만 서류에서 비어 있는 항목이 많고 숫자 해석에는 제 판단이 섞여 있습니다. 투자 판단용 글이 아니라, 서류의 숫자를 읽어보는 글이라는 점은 미리 말씀드립니다.

1. 서류에는 무엇이 적혀 있고, 무엇이 비어 있을까요

앤트로픽은 10월 26일 미국 증권거래위원회(SEC)에 상장 신청서를 공개했습니다. 나스닥 글로벌 셀렉트 시장에 클래스 A 보통주를 상장하겠다며, 종목 기호는 'ANT'로 신청했습니다.[1]

다만 공모가 범위, 발행 주식 수, 컴퓨팅 약정 총액 같은 핵심 항목은 공란으로 남아 있습니다.[1] 기사에 나오는 기업가치나 조달 규모 추정치는 서류에 있는 숫자가 아니어서, 이 글에서는 다루지 않습니다.

2. 매출 162.9억 달러, 얼마나 빠르게 컸을까요

올해 상반기(1~6월) 매출은 162.9억 달러입니다. 지난해 같은 기간(11.6억 달러)의 14배, 지난해 한 해 전체(45.9억 달러)의 약 3.6배입니다.[1]

구분 매출
2025년 상반기 11.6억 달러
2025년 연간 45.9억 달러
2026년 상반기 162.9억 달러

자료: 앤트로픽 S-1 (2026-10-26 제출, 2026년 6월 30일 종료 반기 기준, 미감사 반기 수치 포함)[1]

분기로 쪼개면 1분기가 47.3억 달러, 2분기가 115.6억 달러입니다. 석 달 만에 2.4배가 된 셈입니다.[1] 이 속도가 이어질지는 서류만으로는 알 수 없습니다.

누가 사고 있는지도 눈에 띕니다. 연 매출 10만 달러 이상을 낸 고객(최근 12개월 기준)이 지난해 9월 말 950곳 이상에서 올해 9월 말 11,900곳 이상으로 늘었습니다.[1] 6월 말 기준 이런 고객이 상반기 매출의 약 74%(120억 달러)를 냈다고 하니, 개인보다는 기업 고객이 성장을 이끈 것으로 보입니다.[1]

3. 순손실 807.5억 달러, 정말 그만큼 잃은 걸까요

가장 눈길을 끄는 숫자는 상반기 순손실 807.5억 달러입니다. 지난해 한 해 순손실(419.7억 달러)과 비교해도 두 배 가까운 규모입니다.[1] 숫자만 보면 깜짝 놀랄 만합니다.

그런데 구성을 뜯어보면 이야기가 달라집니다.

항목 (2026년 상반기) 금액
영업손실 -6.9억 달러
이자수익 +11.1억 달러
전환사채·SAFE 등 공정가치 변동 -723.9억 달러
투자 계약 관련 평가 손익 -87.6억 달러
법인세 -0.2억 달러
순손실 -807.5억 달러

자료: 앤트로픽 S-1 (2026년 6월 30일 종료 반기 기준, 소수점 반올림으로 합계가 다를 수 있음)[1]

순손실의 대부분은 영업이 아니라 '평가손'에서 나왔습니다. 앤트로픽은 투자자에게서 돈을 받으면서 나중에 주식으로 바꿀 수 있는 권리(전환사채, SAFE)를 내줬습니다. 회사 가치가 오르면 이 권리의 가치도 함께 올라가고, 회계에서는 이를 회사가 감당할 몫이 커진 것으로 보고 비용으로 잡습니다.

서류도 이 변동이 전환사채의 공정가치가 기업가치 상승에 따라 커진 데서 주로 나왔다고 설명합니다.[1] 쉽게 말해 회사 가치가 올라간 것이 장부에서는 오히려 손실로 기록된 모양입니다. 현금이 그만큼 빠져나간 것이 아니라 장부상 평가 변동이라는 뜻입니다.

평가 관련 두 항목을 빼고 영업손실과 이자수익만 더해 보면 세전 약 4.2억 달러 흑자 쪽에 가깝습니다. 다만 이런 평가손은 지난해에도 343억 달러가 잡혔고,[1] 상장 이후에도 같은 방식으로 이어질지는 서류만으로는 단정하기 어렵습니다.

4. 영업은 2분기에 흑자로 돌아섰습니다

진짜 장사가 어땠는지는 영업손익을 보면 됩니다. 분기별로 나눠보면 변화가 뚜렷합니다.

분기 매출 컴퓨팅 비용 (매출 대비) 영업손익
2025년 3분기 13.8억 20.5억 (148%) -30.9억
2025년 4분기 20.4억 29.5억 (144%) -28.4억
2026년 1분기 47.3억 33.9억 (72%) -16.7억
2026년 2분기 115.6억 55.6억 (48%) +9.7억

자료: 앤트로픽 S-1 분기별 손익 (단위: 달러, 괄호는 컴퓨팅 비용÷매출, 제 계산)[1]

컴퓨팅 비용(AI를 돌리고 학습시키는 서버 사용료)은 계속 늘었는데도 매출이 더 빨리 늘면서, 매출 대비 비중이 148%에서 48%로 내려왔습니다. 그 결과 2분기에는 9.7억 달러 영업이익이 났고, 서류에 나온 6개 분기 중 처음 나온 흑자입니다.[1]

상반기 영업손실 6.9억 달러는 1분기 적자(16.7억)를 2분기 흑자가 거의 메운 결과입니다.[1] 다만 한 분기의 흑자일 뿐이라, 컴퓨팅 지출이 다시 크게 늘면 달라질 수 있어 보입니다.

5. 현금은 번 돈보다 끌어온 돈이 컸습니다

상반기 영업활동 현금흐름은 39.3억 달러 플러스입니다. 지난해 같은 기간에는 15.1억 달러, 지난해 한 해에는 26.4억 달러 마이너스였으니, 본업에서 현금이 들어오는 쪽으로 돌아선 것입니다.[1]

현금흐름 2025년 상반기 2026년 상반기
영업활동 -15.1억 +39.3억
투자활동 -0.5억 -171.8억
재무활동 +47.5억 +1,107.7억

자료: 앤트로픽 S-1 현금흐름표 (단위: 달러)[1]

하지만 눈에 띄는 건 재무활동 +1,107.7억 달러입니다. 투자자 등 외부에서 들어온 돈이라, 6월 말 보유 현금(현금성자산 1,123.9억 달러에 단기투자 192.6억 달러를 더한 약 1,317억 달러)의 대부분이 장사로 번 돈이라기보다 끌어온 돈에 가깝습니다.[1]

6. 가장 큰 숫자는 컴퓨팅 약정 1,205억 달러입니다

서류에서 가장 큰 숫자는 컴퓨팅 계약입니다. 앤트로픽은 올해 5월부터 10월 사이 스페이스X의 AI 계열사(SpaceXAI)와 맺거나 수정한 계약으로, 2029년까지 최대 1,205억 달러를 쓰기로 했습니다.[1] 전체 설비가 인도되면 매달 약 31억 달러씩 나가는 구조입니다.[1]

2분기 컴퓨팅 비용이 55.6억 달러(석 달)였으니 한 달 평균은 약 18.5억 달러입니다. 단순 비교하면 월 31억 달러는 그보다 크게 늘어난 규모입니다(제 계산입니다).[1]

서류는 이런 장기 계약이 실제 사용량과 관계없이 돈을 내야 하는 고정 부담이 될 수 있다고 적고 있습니다.[1] 앞에서 본 영업 흑자가 이 부담을 감당할 만큼 커질 수 있을지가 관건으로 보입니다. 다만 약정 총액은 서류에서 공란이라 전체 규모는 확인할 수 없습니다.[1]

7. 시장은 이 숫자를 어떻게 받아들였을까요

서류가 공개된 26일, 미국 증시는 AI 관련주를 중심으로 올랐습니다. 로이터는 앤트로픽의 서류가 큰 손실과 빠른 매출 증가를 보여주며 AI 관련주 심리를 끌어올렸다고 전했습니다.[2] 이어 27일 코스피도 반등했습니다.[3]

날짜 지표 마감
10/26(미국) S&P 500 7,676.77 (+0.70%)
10/26(미국) 나스닥 26,169.38 (+0.83%)
10/26(미국) 필라델피아 반도체지수 +2.8% (이달 -12.2%)
10/27(한국) 코스피 5,638.34 (+3.09%)
10/27(한국) 코스닥 743.83 (+2.29%)

자료: 로이터(Yahoo Finance 게재), 머니투데이 (미국은 현지 10월 26일, 한국은 10월 27일 종가 기준)[2][3]

직전 거래일(26일) 마감 5,469.47에서 하루 만에 168.87포인트 오른 것입니다. 머니투데이는 AI 매출 개선에 대한 기대가 반도체 중심의 상승을 이끌었다고 풀이했습니다.[3] 외국인도 3거래일 만에 8,359억 원을 순매수했습니다(코스피·코스닥 합산).[3]

그러나 불안이 다 풀렸다고 보기는 이릅니다. 같은 기사에서 한 분석가는 AI 자금 조달과 수익성에 대한 우려가 완전히 해소되지 않았다며 메타의 증권 발행 계획과 신생 AI 클라우드 업체의 신용 위험을 꼽았습니다.[3] The National 보도에 따르면 메타는 최대 950억 달러 규모의 주식 발행을 추진하고 있습니다.[4]

8. 서류가 직접 적어둔 위험도 있습니다

서류에는 위험 요인도 적혀 있습니다. 대표적인 것이 미국 정부와의 갈등입니다. 올해 2월 앤트로픽이 자사 기술을 대규모 감시나 완전 자율 무기에 쓰지 않겠다는 입장을 밝힌 뒤, 대통령이 연방 기관에 앤트로픽 기술 사용을 중단하라고 지시했고 국방부는 앤트로픽을 '공급망 위험'으로 지정했다고 합니다.[1]

앤트로픽은 소송을 냈고, 8월 27일 연방 지방법원은 대체로 앤트로픽 손을 들어줬습니다. 하지만 9월 25일 연방 항소법원은 국방부의 공급망 위험 지정 하나는 적법하다고 판단했습니다(2대 1 판결). 앤트로픽은 전원합의체 재심리를 신청한 상태이며, 서류는 결과를 예측할 수 없다고 적었습니다.[1]

고객 집중도도 확인할 부분입니다. 올해 9개월 동안 단일 고객이 매출의 10%를 넘지는 않았지만, 상위 5개 고객이 매출의 약 25%를 차지했습니다.[1] 상위 고객 중 장기 계약이 없거나 만료가 가까운 곳이 많아 언제든 지출을 줄일 수 있다는 설명도 있습니다.[1]

그럼 정리해보겠습니다.

매출은 반년 만에 지난해 한 해의 3.6배가 됐고, 807억 달러 순손실의 대부분은 기업가치 상승에 따른 회계상 평가손으로 보입니다. 영업은 2분기에 처음 흑자를 냈지만, 보유 현금은 대부분 외부에서 끌어온 돈이고 1,205억 달러 규모의 컴퓨팅 약정이라는 큰 부담이 남아 있습니다.

공모가와 상장 일정은 아직 정해지지 않았습니다. 이번 주에는 SK하이닉스(28일), 삼성전자(29일) 실적 발표와 미국 FOMC 금리 결정(28일), 마이크로소프트·알파벳(28일)·아마존(29일) 실적이 줄줄이 이어지는 만큼, 시장이 AI 투자 숫자를 어떻게 받아들일지 계속 지켜볼 필요가 있어 보입니다.[3][5][6][7]

그럼 모두 성투하세요!

참고자료

  1. 미국 증권거래위원회(SEC), Anthropic, PBC Form S-1 등록신청서 (2026-10-26) — 원문 보기
  2. 로이터(Yahoo Finance 게재), "Equities end higher as Anthropic's IPO filing buoys AI stocks" (2026-10-26) — 원문 보기
  3. 머니투데이, "'앤트로픽 훈풍' 코스피 5600 탈환…내일 SK하이닉스 실적 고비" (2026-10-27) — 원문 보기
  4. The National, "Wall St looks for best day in month as Anthropic's IPO filing propels AI stocks" (2026-10-26) — 원문 보기
  5. 미국 연방준비제도(Fed), "FOMC Meeting Calendars and Information" (2026-10-28 확인) — 원문 보기
  6. 뉴스핌, "[뉴욕 주간 프리뷰] 코어위브발 신용 불안 속 하이퍼스케일러 결산 개시...메타 주시" (2026-10-19) — 원문 보기
  7. 아시아투데이, "외국인 7000억 매도에 코스피 5469선…7개월 만에 최저" (2026-10-26) — 원문 보기
반응형
반응형

오늘은 코스피가 7개월 만에 가장 낮은 수준까지 내려온 이유를 정리해보고자 합니다.

결과적으로는, 1. 발단은 일주일 전 메타의 AI 투자비 부담이었고 2. 그 불안이 반도체와 채권 시장을 거쳐 한국 증시까지 번진 것으로 보이며 3. 유가와 이번 주 이벤트가 분위기를 더 무겁게 하고 있다, 이렇게 세 갈래로 추려질 것 같습니다.

다만 아래 내용에는 언론과 증권사의 해석이 섞여 있어서, 원인을 하나로 단정하기는 어렵다는 점은 미리 말씀드립니다.

1. 오늘 코스피는 어디까지 내려왔을까요

26일 코스피는 전 거래일보다 80.83포인트(1.46%) 내린 5,469.47로 마감했습니다. 종가 기준으로는 4월 6일(5,450.33) 이후 가장 낮은 수준입니다.[8]

코스닥은 3.26% 내린 727.21이었고, 외국인은 코스피에서 약 6,955억 원을 순매도했습니다. 기관과 개인이 사들였지만 지수를 받치기에는 부족했습니다.[8]

지난 금요일(23일)에도 코스피는 장중 4%대까지 밀렸다가 낙폭을 되돌려 5,550.30(+0.30%)에 마감했습니다.[6][7]

2. 시작은 메타의 실적 발표였습니다

메타는 지난 21일(미국 현지 시간) 3분기 실적을 발표했습니다. 매출은 646억 달러로 1년 전보다 26% 늘었습니다.[1] 숫자만 보면 좋은 실적입니다.

문제는 쓰는 돈이었습니다. 한 분기 설비투자(데이터센터와 서버 등)가 349억 달러였는데, 본업으로 번 현금은 328억 달러였습니다.[1] 번 돈보다 쓴 돈이 많아서 잉여현금흐름(번 현금에서 투자비를 뺀 돈)이 마이너스 21억 달러가 됐습니다.[1]

항목 2026년 3분기
매출 646억 달러 (+26%)
설비투자 349억 달러
영업현금흐름 328억 달러
잉여현금흐름 -21억 달러

자료: 메타 3분기 실적 발표문(SEC 8-K, 2026년 9월 30일 종료 분기). 설비투자는 금융리스 원금 포함[1]

올해 설비투자 전망은 1,350억~1,450억 달러입니다. 이전 전망(1,300억~1,450억 달러)에서 하단을 올려 좁혔으니, 쓸 돈이 줄어들 기미는 아닌 셈입니다.[1]

3. 의결권 없는 새 주식은 무슨 뜻일까요

같은 날 메타는 '클래스 C'라는 새 주식을 만들겠다고 밝혔습니다. 의결권이 없는 보통주입니다. 기존 주주에게는 보유 주식 1주당 1주씩 나눠주고, 효력은 2027년 1월 19일부터입니다.[2]

메타는 이 주식을 자금 조달, 직원 보상, 인수 등에 쓸 수 있고, 기존 주식의 의결권을 희석하지 않는다고 설명했습니다.[2] 저커버그 CEO는 의결권의 약 60.6%를 갖고 있는데(지분은 약 13.4%), 의결권 없는 주식으로 돈을 모으면 이 지배력을 지키면서 자금을 마련할 수 있습니다.[2]

쉽게 말해 '의결권은 그대로 두고 돈만 더 받을 수 있는 통로'를 열어둔 것으로 보입니다.

다만 구체적인 계획은 26일(미국 현지) 공시로 조금 더 드러났습니다. 메타는 약 350억 달러 규모의 주식 공모(클래스 A 보통주 225억 달러, 의무전환우선주(나중에 보통주로 바뀌는 우선주) 약 125억 달러)를 추진했고, 클래스 C로는 약 600억 달러 규모의 시장가 분할 매각(ATM, 시장 가격에 맞춰 조금씩 나눠 파는 방식) 프로그램을 시작할 계획이라고 밝혔습니다.[11]


다만 600억 달러는 어디까지나 '계획'입니다. 이 프로그램은 2027년 1분기 이전에는 시작하지 않고, 메타는 관련 계약을 아직 맺지 않았으며 규모·시기·조건도 정해지지 않았다고 밝혔습니다.[11]


시장은 이런 흐름을 “AI에 쓸 돈이 번 돈으로는 모자라 밖에서 끌어올 수도 있다”는 신호로 받아들인 것 같습니다.

4. 불안은 반도체와 채권으로 번졌습니다

발표 직후 메타 주가는 오르는 듯했지만, 다음 날인 22일 약 7% 내렸습니다. 관심이 'AI 경쟁 비용을 누가 어떻게 감당하나'로 옮겨갔기 때문이라는 설명입니다.[3]

같은 날 미국 증시에서는 AI 관련주가 팔렸고, 필라델피아 반도체지수는 장중 한때 6% 가까이 내렸습니다.[4] 메타가 쓰는 돈은 결국 반도체 회사의 매출이 되기 때문에, 투자비 걱정이 반도체 걱정으로 이어진 것으로 보입니다.

팔린 돈은 미국 국채로 향했습니다.[3] 10년물 국채금리는 21일 5.13%에서 22일 4.96%로 하루에 0.17%p 내렸습니다.[5] 채권 금리가 내렸다는 건 채권을 사려는 사람이 많았다는 뜻입니다. 이 하락폭은 2023년 3월 지역은행 위기 이후 가장 컸다고 보도됐습니다.[3]

5. 유가가 불안에 기름을 부었습니다

22일 브렌트유는 배럴당 111달러를 넘어 5월 이후 가장 높은 수준까지 올랐습니다. 중동 긴장이 높아진 영향으로 거론됩니다.[3][4]

유가가 오르면 물가 부담이 커지고, 그러면 금리가 쉽게 내려가지 않을 수 있다는 걱정으로 이어집니다. 이 걱정이 주식시장의 부담을 키운 것으로 보입니다.

여기까지의 흐름을 날짜순으로 정리하면 아래와 같습니다.

날짜 흐름
10/21(수) 메타 실적 발표, 클래스 C 신설 공시
10/22(목) 메타 약 7%↓, 반도체지수 장중 6% 가까이↓, 10년물 5.13%→4.96%
10/23(금) 코스피 장중 4%대 하락 후 5,550.30 마감(+0.30%)
10/26(월) 코스피 5,469.47 마감(-1.46%), 4월 이후 최저

자료: SEC 공시, 미국 재무부, 디지털데일리, 머니투데이, 아시아투데이(미국 날짜는 현지 기준)[1][3][5][6][8]

6. 이번 주 일정을 앞두고 움츠러든 분위기입니다

이번 주에는 굵직한 일정이 한꺼번에 몰려 있습니다.

날짜 일정
10/27~28 미국 FOMC(금리 결정은 28일)
10/28 마이크로소프트·알파벳 실적, SK하이닉스 실적
10/29 아마존 실적, 삼성전자 실적

자료: 연준, 뉴스핌, 아시아투데이(미국 기업 일정은 현지 날짜 기준)[8][9][10]

대신증권 이경민 연구원은 결과를 확인하려는 관망 심리 때문에 저가 매수 유입과 반등 탄력이 제한적일 것이라고 봤습니다.[8]

7. 그래서 AI 시장 불안이 확산되는 걸까요

지금까지 흐름만 보면 불안이 메타에서 반도체, 채권, 한국 증시로 번진 것처럼 보입니다. 아시아투데이도 오늘 하락 요인으로 미국의 AI 투자 수익성 우려를 거론했습니다.[8]

하지만 반대로 볼 여지도 있습니다. 메타 매출은 26% 늘었고 4분기 매출 전망도 730억~760억 달러로 제시됐습니다.[1] 수요가 꺾였다기보다 '쓰는 돈을 감당할 수 있느냐'의 문제에 가깝다는 해석이 가능합니다.

또 오늘 코스피 하락에는 외국인 매도, 유가, 이벤트 대기가 함께 작용해서 AI 불안 하나로 설명하기는 어렵습니다.

그럼 정리해보겠습니다.

코스피는 7개월 만에 가장 낮은 수준으로 내려왔고, 그 배경에는 메타의 AI 투자비 부담이 반도체와 채권 시장을 거쳐 번진 흐름이 있는 것으로 보입니다. 여기에 유가 상승과 이번 주 이벤트를 앞둔 관망이 겹쳤습니다.

다만 원인을 하나로 단정하기는 어렵고, 이번 주 발표 결과에 따라 분위기가 달라질 수 있을 것 같습니다. 앞으로도 관련 소식은 계속 정리해서 브리핑 드리겠습니다.

그럼 모두 성투하세요!

참고자료

  1. 미국 증권거래위원회(SEC), Meta Platforms Form 8-K 첨부 99.1 "3분기 2026 실적 발표문" (2026-10-21) — 원문 보기
  2. 미국 증권거래위원회(SEC), Meta Platforms Preliminary Schedule 14C Information Statement (2026-10-21) — 원문 보기
  3. 디지털데일리, "메타, AI 자금 조달 위해 무의결권 주식 발행…빅테크 투자비 우려에 주가 7% 하락" (2026-10-23) — 원문 보기
  4. MarketAnalysis, "Stocks Fall as Meta Capex Outruns Its Cash Flow, Chips Sink and Brent Tops $111" (2026-10-22 시황) — 원문 보기
  5. 미국 재무부(U.S. Department of the Treasury), Daily Treasury Par Yield Curve Rates, 2026년 10월 (2026-10-26 확인) — 원문 보기
  6. 머니투데이, "[스팟]코스피 16.53포인트(0.30%) 오른 5550.30 마감" (2026-10-23) — 원문 보기
  7. Businesskorea, "[마감 시황] 코스피, 장중 4%대 급락 딛고 극적 반등...5,550선 회복 마감" (2026-10-23) — 원문 보기
  8. 아시아투데이, "외국인 7000억 매도에 코스피 5469선…7개월 만에 최저" (2026-10-26) — 원문 보기
  9. 뉴스핌, "[뉴욕 주간 프리뷰] 코어위브발 신용 불안 속 하이퍼스케일러 결산 개시...메타 주시" (2026-10-19) — 원문 보기
  10. 미국 연방준비제도(Fed), "FOMC Meeting Calendars and Information" (2026-10-26 확인) — 원문 보기
  11. 미국 증권거래위원회(SEC), Meta Platforms Issuer Free Writing Prospectus (2026-10-26) — 원문 보기
 

Meeting calendars and information

The Federal Reserve Board of Governors in Washington DC.

www.federalreserve.gov


반응형
반응형

오늘은 최근 AI 업계를 흔든 코어위브(CoreWeave) 이야기를 정리해보고자 합니다.

결과적으로는, 1. 코어위브라는 AI 회사의 채권 값이 급락하면서 AI·반도체주가 함께 흔들렸고 2. 문제의 핵심은 '버는 돈보다 나가는 돈이 많다'는 점이지만 3. 지금 확인되는 범위로는 시장 전체의 위기까지는 아니다, 이렇게 세 갈래로 추려질 것 같습니다.

1. 코어위브 사태로 AI·반도체가 흔들렸습니다

지난 10월 14일, 코어위브가 발행한 채권(회사가 돈을 빌리면서 써 준 차용증)의 가격이 크게 떨어졌습니다. 채권 값이 떨어졌다는 건 시장이 "이 회사에 빌려준 돈, 제대로 돌려받을 수 있을까?" 하고 불안해한다는 뜻입니다.[2][3]

CDS도 사상 최고 수준까지 올랐습니다. CDS는 회사가 빚을 못 갚는 상황에 대비하는 보험 같은 상품인데, 이 값이 오른다는 건 그만큼 위험하다고 본다는 신호입니다.[3] 코어위브 주가도 한 주 만에 약 25% 내렸습니다.[2]

불안은 반도체 쪽으로도 번졌습니다. 필라델피아 반도체지수는 8거래일 연속 하락했고, 비슷한 데이터센터 업체들의 채권 값도 함께 내렸습니다.[4] 다만 반도체 약세에는 금리 부담 같은 다른 이유도 겹쳐 있어서, 코어위브 때문만은 아닙니다.

2. 코어위브는 어떤 회사일까요

AI를 돌리는 데 쓰는 GPU 서버를 잔뜩 사서 데이터센터에 설치하고, 기업들에게 빌려주는 'AI 컴퓨터 임대' 회사입니다. 이런 회사를 '네오클라우드'라고 부릅니다.[4]

장비값이 워낙 비싸서 먼저 큰돈을 빌려 장비를 사고, 고객에게 받는 이용료로 갚아 나가는 구조입니다. 6월 말 기준 빌린 돈이 약 356억 달러에 이릅니다.[1]

3. 그래서 뭐가 문제일까요

한 줄로 줄이면, 버는 돈보다 나가는 돈이 많다는 것입니다.

첫째, 이자 낼 돈이 벅찹니다. 올해 2분기 코어위브는 본업에서 적자(영업손실 약 4,900만 달러)였는데, 이자만 약 6억 4,000만 달러를 냈습니다.[1]

둘째, 그런데도 장비를 계속 사야 해서 돈을 계속 빌려야 합니다. 갚을 돈도 줄줄이 돌아와서, 2027년 말까지 만기가 오는 빚이 약 106억 달러입니다.[1]

셋째, 돈을 빌려주는 쪽이 "이 회사, 계속 빌려줘도 괜찮을까?" 하고 의심하기 시작했습니다. 앞에서 본 채권 값 하락과 CDS 상승이 바로 그 의심이 드러난 모습입니다.

결국 이번 일은 '버는 돈보다 나가는 돈이 많은데, AI 투자 이대로 계속 갈 수 있는 거 맞아?'라는 의문이 제기된 것이라고 볼 수 있습니다.

참고로 채권 값이 내렸다고 이미 내고 있는 이자가 늘어나지는 않습니다. 기존 채권은 이자율이 정해져 있어서, 영향은 앞으로 새로 돈을 빌릴 때 더 비싼 이자를 줘야 한다는 쪽에 나타납니다.[3]

4. 다만, 큰 위기라고 보기는 어렵습니다

이유는 세 가지로 볼 수 있습니다.

첫째, 불안이 '빚이 많은 신생 업체'에 몰려 있습니다. 보도에 따르면 흔들린 건 코어위브 같은 투기등급(신용도가 낮은 쪽) 데이터센터 채권이었고, 신용도가 높은 대형 기술기업의 회사채는 거의 움직이지 않았습니다.[4] 시장 전체로 번졌다고 보기는 아직 어렵습니다.

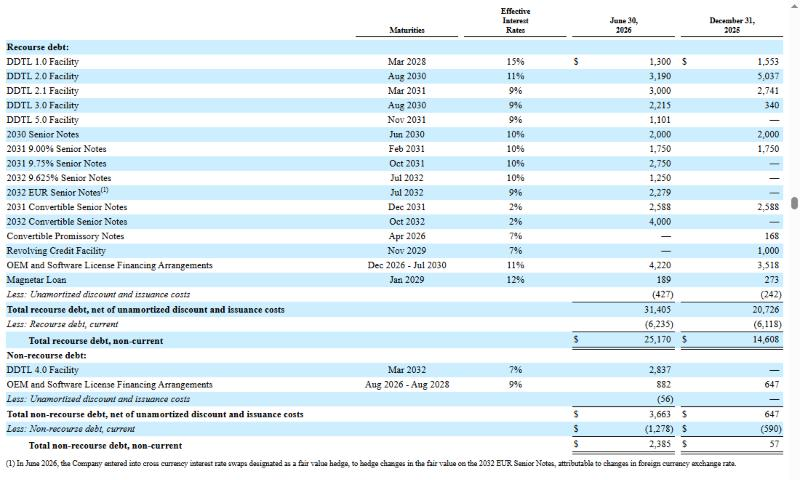
둘째, 값이 크게 떨어진 채권이 코어위브 빚의 전부가 아닙니다. 이번에 흔들린 건 '담보 없이 빌린 돈(무담보 채권)'인데, 코어위브 빚의 약 28%입니다. 나머지는 이자가 대체로 이보다 낮아서, 시장에서 15% 안팎까지 오른 이자율이 곧 코어위브가 내는 전체 이자율은 아닙니다. 물론 약 28%도 작은 비중은 아니라서, 이 부분이 비싸지는 건 부담입니다.[1][2]

빌린 돈의 종류 비중 이자(연, 6월 말)
담보 없이 빌린 돈(무담보 채권) 약 28% 약 9~10%
장비 구입용 대출(DDTL) 약 38% 7~15%
그 밖(전환사채·장비업체 금융 등) 약 33% 2~12%

자료: 코어위브 분기보고서(10-Q, 2026-06-30 기준)를 바탕으로 직접 계산(원금 기준). DDTL 중 최근 대출은 7~9%, 오래된 일부는 15%[1]

아래는 같은 내용을 담은 원문 표입니다.

출처: 미국 증권거래위원회(SEC) 공시, 코어위브 분기보고서(10-Q) 부채 표, 2026-06-30 기준(2026-08-12 제출)[1]

셋째, 앞으로 받을 계약이 많이 쌓여 있습니다. 아직 매출로 잡지 않은 계약 금액이 약 1,037억 달러로, 빌린 돈의 약 3배입니다.[1] 다만 계약이 곧 현금은 아니어서, 데이터센터를 제때 지어 넘겨줘야 돈이 들어옵니다.[1]

정리하면, 'AI 수요가 사라졌다'는 신호라기보다 '빚으로 키운 회사의 돈 빌리는 비용이 비싸졌다'는 신호에 가깝습니다. 시장 전체의 위기로는 아직 보기 어렵지만, 코어위브 한 회사의 부담이 커진 건 분명합니다.

5. 코어위브는 이렇게 밝혔습니다

코어위브 CEO는 14일 직원 메모에서 앞으로 받을 계약 금액(백로그)이 빚을 갚기에 충분하다고 밝혔고, 시장이 때로는 회사를 오해하고 비이성적으로 움직일 수 있다고 했다고 로이터가 전했습니다.[5] 회사 측 입장이니 그대로 믿기보다는, 앞으로 숫자로 확인해볼 필요가 있겠죠.

지켜볼 일정은 이렇습니다. 21일 메타를 시작으로 28일 마이크로소프트·알파벳, 29일 아마존이 실적을 발표하고,[4] 연준의 금리 회의(FOMC)는 10월 27~28일에 열립니다.[6] AI 투자가 계속 이어지는지, 금리 부담이 어떻게 되는지가 함께 확인될 것 같습니다.

그럼 정리해보겠습니다.

코어위브는 버는 돈보다 나가는 돈이 많은 구조라서, 채권 값이 급락하며 'AI 투자, 이대로 계속 갈 수 있는 거 맞아?'라는 의문이 제기됐습니다. 다만 불안은 빚이 많은 업체에 몰려 있고 쌓여 있는 계약도 많아서, 시장 전체의 위기로 보기는 아직 어려워 보입니다.

개별 기업의 문제로 끝날지, 더 번질지는 조금 더 지켜봐야 할 것 같습니다. 앞으로도 관련 소식은 계속 정리해서 브리핑 드리겠습니다.

그럼 모두 성투하세요!

참고자료

  1. 미국 증권거래위원회(SEC), CoreWeave, Inc. Form 10-Q (2026년 6월 30일 종료 분기, 2026-08-12 제출) — 원문 보기
  2. Yahoo Finance, "CoreWeave Stock Fell 25% Last Week on Bond Distress. Is It a Buy Now?" (2026-10-20 확인) — 원문 보기
  3. The Motley Fool, "Why Is CoreWeave Stock Falling Today?" (2026-10-16) — 원문 보기
  4. 뉴스핌, "[뉴욕 주간 프리뷰] 코어위브발 신용 불안 속 하이퍼스케일러 결산 개시...메타 주시" (2026-10-19) — 원문 보기
  5. The Crypto Basic, "CoreWeave Stock Falls Another 6% as Bond Yields Top 15% Despite CEO Reassurance" (2026-10-15, 로이터 보도 인용) — 원문 보기
  6. 미국 연방준비제도(Fed), "FOMC Meeting Calendars and Information" (2026-10-20 확인) — 원문 보기
반응형
반응형

오늘은 10월 15일에 발표된 미국 9월 생산자물가지수(PPI)를 정리해보고자 합니다.

결과적으로는, 1. 한 달 새 1.3% 올라 2022년 3월 이후 가장 크게 올랐고 2. 그 중심에는 에너지, 특히 휘발유가 있었으며 3. 소비자물가(CPI)보다 훨씬 가파르게 올라 앞으로 소비자 가격에 번질지가 관전 포인트다, 이렇게 세 갈래로 추려질 것 같습니다. (발표 직후 시장 반응은 확인된 자료를 찾지 못해 이번 글에서는 다루지 않았습니다.)

1. 생산자물가가 뭐길래, 숫자부터 보면

PPI는 소비자가 가게에서 사는 가격이 아니라, 기업이 물건과 서비스를 팔 때 받는 가격의 변화를 재는 지표입니다. 쉽게 말해 공장·도매 단계의 물가죠. 그래서 소비자물가보다 앞서 움직이는 신호로 참고하는 경우가 많습니다.

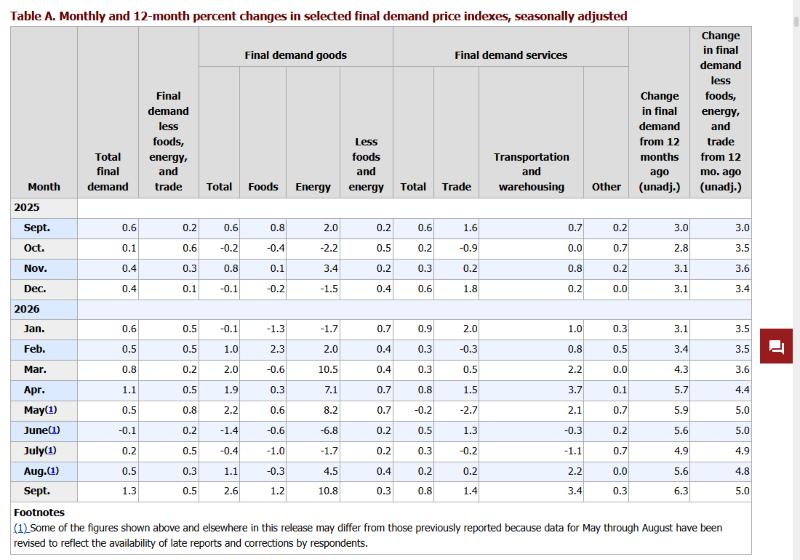
미국 노동통계국(BLS)에 따르면 9월 PPI(최종 수요 기준)는 전월보다 1.3% 올랐습니다.[1] 2022년 3월(1.7%) 이후 가장 큰 상승 폭입니다.[1] 1년 전과 비교하면 6.3% 높은 수준입니다.[1]

8월이 0.5%(수정치)였으니, 한 달 만에 상승 폭이 두 배 넘게 커진 셈입니다.[1] 최근 6개월 흐름은 이렇습니다.

월 전월비 전년비
4월 +1.1% 5.7%
5월 +0.5% 5.9%
6월 -0.1% 5.6%
7월 +0.2% 4.9%
8월 +0.5% 5.6%
9월 +1.3% 6.3%

자료: 미국 노동통계국(BLS) (2026-10-15 발표, 최종 수요 기준, 전월비는 계절조정·전년비는 비계절조정, 5~8월은 이후 수정치)[1]

원문 표(Table A)는 아래와 같습니다. 같은 숫자를 BLS 화면으로도 확인하실 수 있습니다.

출처: 미국 노동통계국(BLS), 생산자물가지수(PPI) 2026년 9월 발표문 Table A, 2026-10-15[1]

6월에는 오히려 0.1% 내렸다가 7~8월에 조금씩 오르고, 9월에 한꺼번에 커진 모양새입니다.

2. 이번에도 주범은 에너지였습니다

상품(재화) 가격은 한 달 새 2.6% 올랐습니다.[1] 이 가운데 에너지가 10.8% 뛰면서 상품 상승분의 80% 이상을 설명합니다.[1] 에너지 중에서도 휘발유는 20.3% 올랐습니다.[1] 1년 전과 비교하면 에너지는 35.4%, 상품 전체는 9.8% 높은 수준입니다.[1]

서비스 가격도 0.8% 올랐는데, 상승분의 절반 가까이는 유통(트레이드) 마진이 1.4% 오른 데서 나왔습니다.[1]

항목 9월 전월비 전년비
최종 수요 전체 +1.3% 6.3%
상품 +2.6% 9.8%
에너지 +10.8% 35.4%
서비스 +0.8% 4.9%
근원(식품·에너지·유통 제외) +0.5% 5.0%

자료: 미국 노동통계국(BLS) (2026-10-15 발표, 전월비는 계절조정·전년비는 비계절조정)[1]

에너지를 빼고 봐도 오름세가 꺾인 것은 아닙니다. 식품·에너지·유통 마진을 뺀 근원 지표도 전월보다 0.5%, 1년 전보다 5.0% 올랐습니다.[1]

한 가지 눈에 띄는 대목은 자동차 연료 소매 마진이 30.3% 줄었다는 점입니다.[1] 주유소 같은 소매 단계에서 오른 원가를 가격에 다 얹지 못했다는 뜻일 수도 있습니다. 그렇다면 소비자 가격에는 아직 덜 반영됐을 가능성도 있어 보이지만, 이것만으로 단정하기는 어렵습니다.

3. 소비자물가와 나란히 놓으면

하루 전에 발표된 9월 CPI는 전월보다 0.6%, 1년 전보다 3.7% 올랐습니다.[2] 에너지는 5.2%, 휘발유는 9.1% 올랐고, 식품과 에너지를 뺀 근원 CPI는 1년 전보다 2.6% 올랐습니다.[2]

항목 소비자(CPI) 생산자(PPI)
전체 전월비 +0.6% +1.3%
전체 전년비 3.7% 6.3%
에너지 전월비 +5.2% +10.8%
휘발유 전월비 +9.1% +20.3%
근원 전년비 2.6% 5.0%

자료: 미국 노동통계국(BLS) CPI(2026-10-14 발표)·PPI(2026-10-15 발표). 근원은 CPI는 식품·에너지 제외, PPI는 식품·에너지·유통 마진 제외라 정의가 다릅니다[1][2]

같은 달인데도 생산 단계의 가격이 소비 단계보다 훨씬 가파르게 올랐습니다. 다만 두 지표는 담고 있는 품목과 계산 방식이 달라 숫자를 그대로 비교하기는 조심스럽습니다. 방향을 보는 용도 정도로 보는 게 좋을 것 같습니다.

그래서 앞으로 소비자 가격이 더 오를지는 기업이 올라간 원가를 가격에 얼마나 얹느냐에 달려 있어 보입니다. 마진을 줄여 버티면 소비자 가격 상승이 덜할 수 있고, 반대로 가격에 얹으면 CPI가 더 오를 수 있겠죠.

4. 앞으로 볼 일정

연준의 다음 회의는 10월 27~28일이고, 그다음은 12월 8~9일입니다.[3] 이번 PPI가 회의 결과를 직접 정한다고 보기는 어렵습니다. 연준은 물가 숫자 하나가 아니라 흐름과 경기, 고용 등을 함께 보고 판단해 왔다고 볼 수 있으니까요.

다만 소비자물가에 이어 생산자물가까지 높게 나온 만큼, 다음 물가 지표를 더 눈여겨보게 될 것 같습니다. 10월분 PPI는 11월 13일에 발표될 예정입니다.[1]

그럼 정리해보겠습니다.

9월 PPI는 전월보다 1.3%, 1년 전보다 6.3% 올라 2022년 3월 이후 가장 큰 월간 상승 폭을 기록했고, 휘발유(20.3%)를 비롯한 에너지가 상품 가격 상승의 80% 이상을 이끌었습니다. 소비자물가보다 훨씬 가파르게 오른 만큼 생산 단계의 비용이 앞으로 장바구니와 주유소 가격에 얼마나 번질지가 새로운 관전 포인트로 보입니다. 다만 두 지표는 성격이 달라 단정하기는 이릅니다.

기업들이 올라간 비용을 가격에 얹을지, 마진으로 버틸지 궁금합니다.

그럼 모두 성투하세요!

참고자료

  1. 미국 노동통계국(BLS), "Producer Price Index News Release — September 2026" (2026-10-15) — 원문 보기
  2. 미국 노동통계국(BLS), "Consumer Price Index News Release — September 2026" (2026-10-14) — 원문 보기
  3. 미국 연방준비제도(Fed), "FOMC Meeting Calendars and Information" (2026-10-17 확인) — 원문 보기
반응형
반응형

오늘은 10월 14일에 발표된 미국 9월 소비자물가지수(CPI)를 정리해보고자 합니다.

결과적으로는, 1. 전체 물가는 예상을 한 끗 웃돌았고 2. 그 대부분을 휘발유가 끌어올렸지만 3. 에너지를 뺀 근원 물가까지 예상보다 높게 나왔다, 이렇게 세 갈래로 추려질 것 같습니다. 여기에 물가가 높게 나오면 연준이 보통 어떻게 움직였고 금리가 오르면 무슨 일이 생겼는지, 과거 사례도 함께 짚어보겠습니다. (발표 직후 보도를 기준으로 쓴 글이라 이후 시장 수치는 달라졌을 수 있습니다.)

1. 숫자부터 보면

미국 노동통계국(BLS)이 발표한 9월 CPI는 전월보다 0.6%, 1년 전보다 3.7% 올랐습니다.[1] 8월의 3.4%에서 0.3%포인트 오른 수치이고, 경제학자 예상치(3.6%)를 소폭 웃돌았습니다.[2][4] 전월 대비 0.6%는 예상과 같았습니다.[4]

식품과 에너지를 뺀 근원 CPI는 1년 전보다 2.6%, 전월보다 0.3% 올랐습니다.[1] 이쪽은 예상치(2.5%, 0.2%)보다 높았습니다.[4]

지표 9월 결과 예상 8월
CPI 전년비 3.7% 3.6% 3.4%
CPI 전월비 0.6% 0.6% 0.4%
근원 CPI 전년비 2.6% 2.5% 2.4%
근원 CPI 전월비 0.3% 0.2% 0.3%

자료: 미국 노동통계국(BLS), FXStreet (2026-10-14 발표, 전월비는 계절조정·전년비는 비계절조정)[1][4]

전체 물가는 '한 끗 위', 근원 물가는 '예상 위'입니다. 숫자 차이는 작지만, 어느 쪽이 더 눈에 띄는지는 뒤에서 이야기해보겠습니다.

2. 물가를 끌어올린 건 휘발유였습니다

9월에 가장 크게 움직인 항목은 휘발유입니다. 한 달 사이 9.1% 올랐고, 에너지 전체로는 5.2% 올랐습니다.[1] 1년 전과 비교하면 에너지가 20.4%, 휘발유는 34.2% 높은 수준입니다.[1][2]

CBS는 휘발유가 이번 달 CPI 상승분의 절반 이상을 차지했다고 전했습니다.[2] 미국 전국 평균 휘발유 가격은 갤런당 4.33달러(AAA, 수요일 기준)로, 전쟁 전의 2.98달러와 비교됩니다.[2] 디젤은 6.29달러로 9월 말 사상 최고치를 기록했다고 합니다.[2]

항목(전월비) 9월 8월
휘발유 +9.1% +3.9%
에너지 +5.2% +2.1%
주거비 +0.4% +0.3%
식품 0.0% +0.1%

자료: 미국 노동통계국(BLS) (2026-10-14 발표, 계절조정)[1]

식품은 오르지 않았고 주거비는 소폭 올랐습니다. 이번 달 물가 상승의 주연은 사실상 에너지라고 봐도 될 것 같습니다.

3. 그런데 왜 근원 물가가 더 신경 쓰일까

근원 CPI는 식품과 에너지를 뺀 숫자입니다. 휘발유가 올랐다는 설명만으로는 근원이 예상보다 높게 나온 이유가 다 설명되지 않습니다.

다만 한 달치 숫자이고 예상과의 차이도 0.1%포인트 수준이라, 이것만으로 흐름이 바뀌었다고 단정하기는 이릅니다.

시장 분석가 Adam Crisafulli(Vital Knowledge)는 이번 수치를 "분명히 뜨겁다"고 평가하면서, 에너지 가격이 오래 높게 유지되며 경제 전반으로 번지고 있다고 봤습니다.[2] 에너지 비용이 운송비 같은 경로를 거쳐 다른 품목으로 번지는지가 앞으로의 관전 포인트로 보입니다.

4. 물가가 높게 나오면, 연준은 보통 어떻게 했을까

물가가 높게 나오면 연준은 기준금리를 올려 대응하는 경우가 많았습니다. 돈을 빌리는 비용이 올라가면 소비와 투자가 식고, 그만큼 물가를 누르는 힘이 생긴다는 논리죠.

가장 가까운 사례가 2022년입니다. 그해 6월 CPI는 전년비 9.1%로 1981년 11월 이후 가장 큰 상승폭이었고, 근원 CPI도 5.9%였습니다.[8] 연준은 그해 3월 기준금리를 0.25~0.50%로 올리며 인상을 시작했고,[9] 2023년 7월에는 5.25~5.50%까지 끌어올렸습니다.[10]

그럼 금리가 이렇게 오르면 무슨 일이 생길까요? 크게 세 군데에서 체감됩니다. 첫째는 대출입니다. 집 살 때 받는 모기지 금리가 오르면 매달 내는 이자가 늘어납니다. 둘째는 주식입니다. 금리가 높아지면 같은 기업이라도 미래 이익의 가치가 낮게 평가되기 쉽습니다. 셋째는 예금·채권입니다. 이쪽은 이자가 늘어 오히려 매력이 커집니다.

지표 인상 전후 비교 시점
연준 기준금리 0.25~0.50% → 5.25~5.50% 2022-03-16 → 2023-07-26
미국 30년 모기지 금리 3.11% → 7.08% 2021-12-30 → 2022-10-27
S&P 500 (연간) 4,766.18 → 3,839.50 (약 -19.4%) 2021-12-31 → 2022-12-30

자료: 연준(FOMC 성명), FRED(세인트루이스 연은) (각 표기 시점 기준, 주가는 배당 제외 가격지수)[9][10][11][12]

물론 2022년 주가 하락이 금리 때문만은 아니었을 겁니다. 다만 높아진 금리가 주식과 대출 모두에 부담으로 작용한 해였다는 점은 분명해 보입니다.

그렇다고 물가가 높게 나올 때마다 곧바로 금리를 올렸던 것은 아닙니다. 2023년 9월 CPI도 전년비 3.7%였지만, 당시 연준은 7월에 올린 5.25~5.50%를 11월 1일 회의에서 그대로 유지했습니다.[13][14] 그때는 근원 CPI가 4.1%로 지금(2.6%)보다 오히려 높았는데도 그랬습니다.[13]

즉, 연준은 물가 숫자 하나가 아니라 흐름과 경기, 고용 등을 함께 보고 판단해 왔다고 볼 수 있습니다. 이번 3.7%도 그 자체로 인상과 곧바로 이어진다고 보기는 어려워 보입니다.

5. 발표 직후 시장과 연준

발표 직후 미국 10년 국채금리는 5.284%로 6.5bp(0.065%포인트) 올랐고, 미국 주가지수 선물은 모두 내렸습니다. 나스닥100 선물의 낙폭이 -0.65%로 가장 컸습니다.[3]

연준의 다음 회의는 10월 27~28일입니다.[6] 보도에 따르면 시장은 이달 말 회의에서는 동결, 12월 초 회의에서는 인상을 예상하는 분위기입니다.[3] 발표 전 CME FedWatch 기준으로 10월 동결 확률은 77~79% 수준으로 전해졌는데,[6] 발표 이후 달라진 확률은 아직 확인되지 않았습니다.

이번 숫자가 10월 인상 가능성을 다시 따져보게 만들 수는 있지만, 확정된 이야기는 아닙니다.[3] 바로 다음 날인 10월 15일에는 9월 생산자물가지수(PPI)가 나옵니다.[7]

그럼 정리해보겠습니다.

9월 CPI는 전년비 3.7%로 예상을 소폭 웃돌았고, 휘발유 9.1% 급등이 상승을 이끌었습니다. 여기에 근원 CPI도 2.6%로 예상보다 높아, 에너지 충격이 어디까지 번지는지가 새로운 숙제가 됐습니다. 다만 과거 사례를 보면 물가가 높게 나온다고 연준이 바로 금리를 올린 것은 아니어서, 이번에도 차분히 지켜볼 필요가 있어 보입니다.

연준이 이 숫자를 보고 10월에 움직일지, 12월까지 기다릴지 궁금합니다.

그럼 모두 성투하세요!

참고자료

  1. 미국 노동통계국(BLS), "Consumer Price Index News Release — September 2026" (2026-10-14) — 원문 보기
  2. CBS News, "September CPI report shows inflation accelerated to 3.7% as energy costs soared" (2026-10-14) — 원문 보기
  3. 코인데스크 코리아, "미국 9월 CPI 급등, 비트코인 급락 초래" (2026-10-14) — 원문 보기
  4. FXStreet, "US CPI data expected to rise in September as markets reassess Fed rate outlook" (2026-10-14) — 원문 보기
  5. 아주경제, "美 9월 소비자물가, 전년비 3.7% 상승…시장 예상 상회" (2026-10-14) — 원문 보기
  6. The Crypto Times, "US CPI Data Live Today: Inflation Rises to 3.7% in September, Exceeds Forecasts" (2026-10-14) — 원문 보기
  7. 뉴스핌, "[글로벌 마켓 리포트 10월 13일]" (2026-10-13) — 원문 보기
  8. 미국 노동통계국(BLS), "Consumer Price Index News Release — June 2022" (2022-07-13) — 원문 보기
  9. 미국 연방준비제도(Fed), "Federal Reserve FOMC statement" (2022-03-16) — 원문 보기
  10. 미국 연방준비제도(Fed), "Federal Reserve issues FOMC statement" (2023-07-26) — 원문 보기
  11. FRED(세인트루이스 연방준비은행), "30-Year Fixed Rate Mortgage Average in the United States (MORTGAGE30US)" (2021-12-30~2022-10-27 주간 자료) — 원문 보기
  12. FRED(세인트루이스 연방준비은행), "S&P 500 (SP500)" (2021-12-31~2022-12-30 일별 종가) — 원문 보기
  13. 미국 노동통계국(BLS), "Consumer Price Index News Release — September 2023" (2023-10-12) — 원문 보기
  14. 미국 연방준비제도(Fed), "Federal Reserve issues FOMC statement" (2023-11-01) — 원문 보기
반응형
반응형

오늘은 코스피 3일 연속 하락에 대해 제 생각을 간단히 정리해보고자 합니다.

결과적으로는, 1. 미국 국채금리 상승 2. 외국인 순매도 3. 이미 반영돼 있던 삼성전자 실적, 이렇게 세 가지로 추려질 것 같습니다.

먼저 최근 3거래일의 흐름입니다.

날짜 코스피 종가 등락 외국인 순매도
10/6(화) 6,941.39 ▼0.89% 약 1.75조원
10/7(수) 6,803.90 ▼1.98% 약 2.62조원
10/8(목) 6,625.93 ▼2.62% 약 1.99조원

자료: 전자신문·베타뉴스·인포스탁데일리 (각 일자 마감 기준, 유가증권시장)[1][2][3]

직전 거래일(10/2) 종가가 7,003.74였으니, 3거래일 동안 약 5.4% 빠진 셈입니다.

7,000선을 내준 것이죠.

1. 미국 국채금리 상승

첫 번째는 미국 국채금리입니다.

미국 10년물 국채 금리는 10월 1일부터 9일까지 5.22~5.31% 범위에서 움직였고, 10월 5일에는 5.31%까지 올랐습니다.[4]

지난 9월 24일에는 5%를 넘으며 2007년 이후 최고 수준이라는 보도가 나왔는데,[5] 이후로도 5%대를 유지하고 있는 모습입니다.

참고로 연준이 기준금리를 올렸다는 뜻은 아닙니다. 시장금리가 오른 것이고, 연준의 추가 인상 가능성이 거론되고 있는 상황이죠.[6]

그럼 금리가 오르면 왜 주식이 약해질까요?

안전자산인 미국 국채가 위험 없이 연 5%대 수익을 준다면, 굳이 변동성이 큰 주식을 들고 있을 이유가 줄어듭니다. 그러면 한국 같은 신흥국 주식에서 돈이 빠져나와 미국 국채로 옮겨갈 수 있다는 분석이 나옵니다.[5]

또한 금리가 오르면 기업과 가계의 이자 부담도 커집니다. 대출금리가 0.25%p만 올라도 5억 원 대출 기준으로 연 이자가 125만 원 늘어납니다.[5]

2. 외국인 순매도

두 번째는 외국인 수급입니다.

외국인은 4거래일 연속 순매도를 이어갔고, 10월 8일 하루에만 약 2조 원을 팔았습니다.[3] 위 표의 최근 3일 합계로는 약 6.4조 원입니다.

9월 1일부터 10월 2일까지 순매도 20.3조 원 가운데 약 85%가 삼성전자와 SK하이닉스에 몰렸다는 집계도 있습니다.[7]

외국인이 이유를 직접 밝힌 것은 아니어서 어디까지나 제 해석입니다. 다만 크게 세 가지가 겹친 것으로 보입니다.

첫째, 5월 이후 이어진 반도체 중심 랠리에 대한 차익 실현입니다.[8]

둘째, 앞서 본 1번처럼 금리가 높은 미국 자산으로의 이동입니다.

셋째, 브렌트유가 100달러를 웃도는 등 중동 불확실성이 이어지는 점입니다.[9]

여기에 9일 한글날부터 사흘 연휴를 앞둔 경계감, 10월 8일이 옵션 만기일이었던 점, 자사주 매입 종료 우려[6] 같은 단기 요인이 낙폭을 키운 것 같습니다.

3. 좋은 실적에도 하락한 삼성전자

세 번째는 삼성전자 실적입니다. 코스피 흐름을 읽을 때 빼놓기 어려운 사례라 지수 해설 관점에서만 짚어보겠습니다.

삼성전자는 3분기 잠정 영업이익으로 107.4조 원을 발표했습니다. 전년 같은 기간보다 782% 늘었고, 분기 영업이익이 100조 원을 넘은 것은 처음입니다.[3]

그런데 주가는 그날 2.42% 내렸습니다.[3]

발표 전 시장 컨센서스(10/5 보도 기준)는 약 109.5조 원이었습니다.[6] 실제 숫자는 이보다 약 2% 낮았던 셈이죠.

즉, 좋은 실적은 이미 주가에 기대로 반영돼 있었던 것으로 보입니다. 반도체 주가가 두 달째 박스권이라는 지적도 같은 맥락입니다.[8]

그래서 한 단계 더 오르려면 2028년까지 3년 연속 이익이 성장한다는 컨센서스 같은 새로운 동력이 필요하다는 분석이 나옵니다.[8]

마무리

정리하면 금리가 높아져 주식의 매력이 상대적으로 낮아졌고, 외국인이 이를 계기로 팔았고, 대표 종목의 호재마저 기대에 가려진 사흘이었던 것 같습니다.

미국 10년물이 5%대에서 어디로 향할지, 외국인 수급이 언제쯤 돌아설지 궁금합니다. 한국 증시가 다시 열리는 12일(월)에 다시 한번 정리해보는 시간이 필요할 것 같습니다.

그럼 모두 성투하세요!

※ 이 글은 개인적인 해석을 정리한 것으로, 특정 종목이나 자산에 대한 매수·매도 권유가 아닙니다.

참고자료

  1. 전자신문, "코스피, 0.89% 하락한 6941.39 마감…美 기술주 강세에도 약보합 마감" (2026-10-06) — 원문 보기
  2. 베타뉴스, "코스피, 1%대 하락 마감...美 국채 금리 반등 '영향'" (2026-10-07) — 원문 보기
  3. 인포스탁데일리, "[1008마감체크] 코스피, 삼성전자 최대 실적에도 외인·기관 팔자에 6620선 마감" (2026-10-08) — 원문 보기
  4. 미국 재무부, 일별 국채 수익률(Daily Treasury Par Yield Curve Rates) 2026년 10월 — 원문 보기
  5. 헤럴드경제, "추석 연휴 끝나고 주식 팔아야 하나, 대출도 갈아타야 하나…미국채 '5% 쇼크'" (2026-09-24) — 원문 보기
  6. 머니투데이, "코스피 짓누르는 고금리… 삼전 100조원대 영업익으로 극복할까?" (2026-10-05) — 원문 보기
  7. 베타뉴스, "외국인, 9월 이후 코스피 20조원 순매도…삼성전자·SK하이닉스에 17조 집중" (2026-10-04) — 원문 보기
  8. 아시아경제, "두달째 답답 '코스피'…2028년까지 봐야한다는데" (2026-10-08) — 원문 보기
  9. 뉴스핌, "뉴욕증시 프리뷰, 미 지수 선물 상승…트럼프 이란 공격 유예에 유가 하락, 기술주 반등" (2026-10-09) — 원문 보기
반응형

+ Recent posts